返済が回らなくなった方へ:受任通知が届けば、業者からの督促は止まります
DEBT CONSOLIDATION
弁護士が送る「受任通知」が貸金業者やカード会社に届くと、業者は法律上、ご本人への直接の取り立てができなくなります。電話も郵便も止まり、返済もいったんストップします。その間に、ご自身に合った手続きを落ち着いて選べます。弁護士・川手涼平(姫路駅前法律事務所所属)がご相談をお受けします。相談は無料、費用は分割払いに対応しています。
こんな状況なら、今日ご連絡ください
- 返済のために別のところから借りている
- 毎月の返済が利息だけで、元金が減らない
- 督促の電話や手紙が止まらない。裁判所から書類が届いた
- 給料や口座の差押えを予告された
- ギャンブルや買い物で作った借金で、「自分は破産できない」と思っている
- 家族や勤務先に知られないか心配で、相談をためらっている
3つの手続きの違いと選び方
| 任意整理 | 個人再生 | 自己破産 | |
|---|---|---|---|
| 借金はどうなる | 将来の利息をカットし、元金を3〜5年で分割返済 | 裁判所の認可で大幅に減額(目安、5分の1〜10分の1程度まで)し、原則3年で返済 | 免責が認められれば、税金・養育費などを除き返済義務がなくなる |
| 向いている人 | 安定した収入があり、元金なら返せる | 持ち家を残したい、職業制限を避けたい、破産できない事情がある | 返済の見込みが立たない、収入が少ない・ない |
| 家・車 | 対象から外せば残せる | 住宅ローン特則で家を残せる可能性あり | 価値のある財産は処分(生活に必要なものは残る) |
| 裁判所 | 使わない(業者との交渉) | 使う | 使う |
| 家族・勤務先 | 知られにくい | 裁判所から直接連絡は行きませんが、同居家族の収入資料などが必要で、事案によっては事情の説明が必要になります | 同左 |
| 期間の目安 | 3〜6か月で合意 | 申立てから認可まで6か月程度 | 同時廃止なら申立てから3〜4か月程度 |
| 費用(目安) | 1社あたり着手金3.3万円〜・報酬2.2万円 | 着手金55万円〜(実費込み総額60〜80万円程度) | 同時廃止なら着手金33万円〜+実費約3万円(ギャンブル・浪費が原因の場合は着手金55万円〜) |
※ 費用・対応範囲は、当サイトの運営弁護士がお受けする場合のご案内です。事務所全体の方針とは異なる場合がございます。
どの手続きでも、信用情報機関に一定期間(目安、5〜7年)登録され、その間は新たな借入やクレジットカードの作成が難しくなります。逆に言えば、それ以外の日常生活は変わりません。どれが合うかは、借入の総額・収入・財産・ご希望を伺ってから一緒に決めます。
ギャンブルや浪費が原因でも、あきらめないでください
「ギャンブルで作った借金は破産できない」と思い込んで、相談をあきらめている方が少なくありません。たしかに破産法は、ギャンブルや浪費を「免責不許可事由」と定めています。しかし同じ法律に、裁判所が事情を考慮して免責を認められる「裁量免責」の定めがあり、実務では、反省と生活の立て直しをきちんと示せば、免責が認められる可能性は十分にあります。管財事件になり費用と期間が増えることはありますが、「できない」と決めつける必要はありません。破産が難しい場合でも、個人再生には免責不許可事由の制度がなく、別の道があります。まずはありのままを話してください。どの道が通るかを判断するために、事情を正確に伺います。
よくあるご不安にお答えします
- 家族に知られたくない:任意整理は業者とのやりとりを弁護士が引き受けるため、比較的知られずに進めやすい手続きです。破産・個人再生では、裁判所からご家族に直接連絡が行くことはありませんが、同居のご家族の収入資料や家計の状況を提出するため、ご家族の協力が必要になることが少なくありません。ご家族名義の口座やカードを使っている場合、ご家族からの借入がある場合なども、事情を説明していただく必要が生じます。どう伝えるかも含めて、ご相談時に一緒に考えます。
- 勤務先に知られたくない:裁判所から勤務先に連絡が行くことはありません。ただし、勤務先からの借入がある場合、退職金の見込額を示す書類を勤務先から取り寄せる必要がある場合、破産で警備員・生命保険募集人など手続き中に資格の制限を受ける仕事に就いている場合などは、勤務先に事情を説明する必要が生じることがあります。なお、破産を理由に解雇することは認められていません。
- 車を残したい:ローンが残っている車は引き揚げられることが多いですが、任意整理で対象から外す、価値が低い車は破産でも手元に残るなど、方法があります。
- 保証人に迷惑をかけたくない:破産・個人再生では保証人に請求がいきます。その借入だけ任意整理で残すなど、事前に対策を立てます。
- 費用が払えない:受任後は返済が止まるため、その分を分割でお支払いいただく方がほとんどです。
- 昔の借金の督促が来た:最後の返済から5年以上経っていれば、時効援用で支払義務を消せる場合があります。連絡をする前にご相談ください(支払ったり認めたりすると時効が使えなくなることがあります)。
ご相談からの流れ
- お電話かフォームでご連絡:借入先とおおよその金額、月収が分かると話が早いです(分からなくても構いません)。
- 無料相談:借入の全体像を整理し、向いている手続きと費用をご説明します。
- ご依頼・受任通知:弁護士が各業者に受任通知を送り、督促と返済が止まります。
- 手続き:業者との交渉、または裁判所への申立て。必要書類は一緒に揃えます。
- 解決:合意した返済の開始、または免責・認可。その後の家計のご相談にも応じます。
自己破産について詳しくは自己破産ページ、費用の詳細は費用ページをご覧ください。
よくいただくご質問(督促はいつ止まるか、ギャンブルが原因でも破産できるか、家族への影響など)はよくある質問にまとめています。
お悩み別の詳しい解説
手続きから探す
今の状況から探す
督促を止めるのに、準備は要りません。今の状況をそのままお話しください。相談は無料です。
お電話:050-1792-6849 受付 平日9:00〜19:00(時間外は自動応答)
お問い合わせフォーム(24時間受付)はこちら/LINEでお問い合わせ(24時間受付)
プロフィール・所属事務所
PROFILE
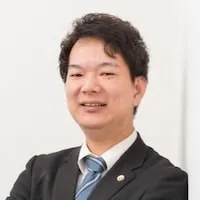
弁護士 川手涼平
- 電話番号
-
このサイトからのご相談・お問い合わせは、こちらの番号へお願いします。※営業・セールスのお電話はご遠慮ください。
- 所在地
-
〒670-0911
兵庫県姫路市十二所前町83 KS東ビル2階(姫路駅前法律事務所内)
- 所属
- 姫路駅前法律事務所(兵庫県弁護士会 姫路支部)
- 受付時間
- 平日9:00~19:00(お問い合わせフォーム・LINEは24時間受付)
- 定休日
- 土曜日・日曜日・祝日
- 受付時間外のお電話
- 自動応答でお受けします(通話は録音されます)。ご家族または関係者が逮捕された方のご相談(緊急接見)は24時間受付で、弁護士が対応できる場合に限り、30分以内に折り返しご連絡します。折り返しがない場合は、時間をおいて再度お電話いただくか、お問い合わせフォーム・LINEをご利用ください。交通事故のご相談は24時間受付で、自動応答でご用件(弁護士費用特約の有無・おけがの有無・被害者側かどうか)をお伺いし、弁護士がお受けできる場合または確認したいことがある場合に限り、翌営業日に折り返しご連絡します(お受けできない場合の個別のご連絡はいたしません)。債務整理など、その他のご相談は、受付時間内のお電話か、お問い合わせフォーム・LINE(24時間受付)をご利用ください。
- アクセス
- JR姫路駅から徒歩7分/山陽姫路駅から徒歩4分
提携コインパーキングあり(無料でご利用いただけます)
- 事務所の公式サイト
- 本サイトは、姫路駅前法律事務所に所属する弁護士・川手涼平の個人サイトです。事務所全体のご案内(所属弁護士・取扱分野・代表電話番号)は、事務所の公式サイトをご覧ください。
姫路駅前法律事務所 公式サイト(https://hiimeji-ekimae-law.com/)/このサイトの運営者情報
同じカテゴリーのページ
SAME CATEGORY